
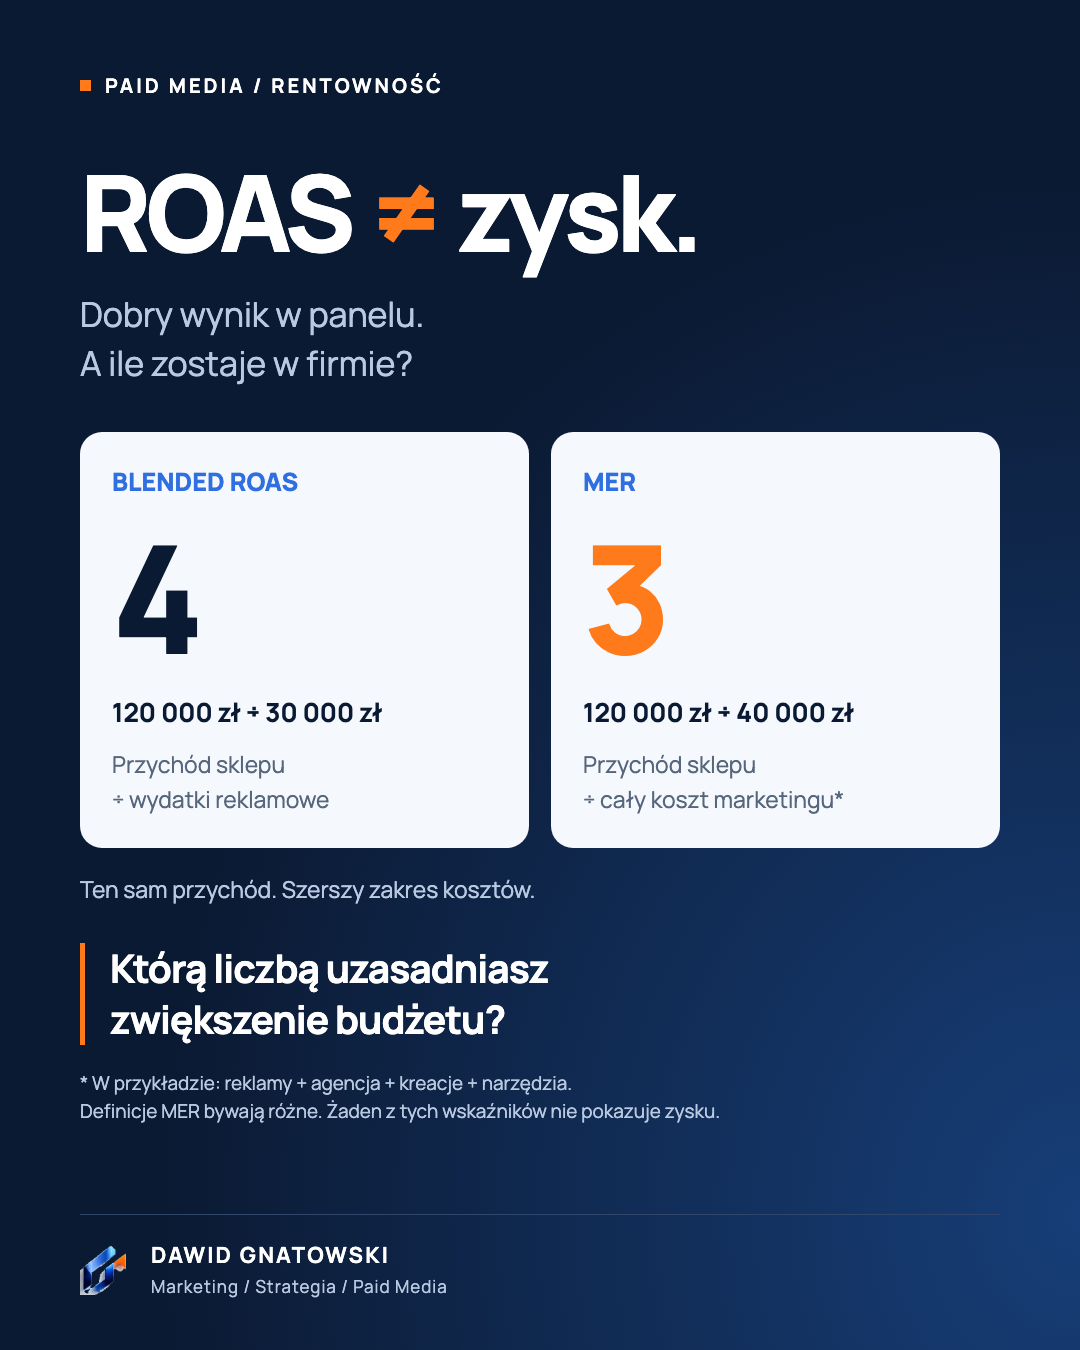
ROAS 5. A ile zostaje w firmie?
ROAS porównuje przychód przypisany reklamie z jej kosztem. Wynik 5 oznacza 5 zł przypisanego przychodu na 1 zł wydatku reklamowego. Nie oznacza 5 zł zysku.
Załóżmy, że kampania kosztuje 10 000 zł i ma przypisane 50 000 zł przychodu. Po koszcie towaru oraz pozostałych kosztach zmiennych zostaje 20% przychodu, czyli 10 000 zł. Po odjęciu reklamy pozostaje 0 zł na koszty stałe i zysk. To przykład ilustracyjny, a nie wynik konkretnego klienta.
Blended ROAS: spójrz na cały sklep
Meta i Google mogą przypisać sobie tę samą transakcję. Dlatego suma przychodów z paneli nie musi zgadzać się z przychodem sklepu. Blended ROAS pozwala zestawić jedno źródło sprzedaży z wydatkami reklamowymi wszystkich kanałów.
Blended ROAS = przychód sklepu ÷ łączne wydatki reklamowe
| Pozycja | Kwota w tym samym okresie |
|---|---|
| Przychód sklepu | 120 000 zł |
| Meta Ads | 20 000 zł |
| Google Ads | 10 000 zł |
| Blended ROAS | 120 000 ÷ 30 000 = 4 |
Nie jest to średnia arytmetyczna ROAS z kont reklamowych. Przychód obejmuje także zakupy z organicznych wejść, mailingu i powracających klientów. Wskaźnik nie dowodzi, że całą sprzedaż spowodowały reklamy.
MER: szerszy koszt marketingu
W tym artykule MER obejmuje wszystkie określone koszty marketingu. Do 30 000 zł mediów dodajmy 5 000 zł obsługi agencji, 3 000 zł produkcji kreacji i 2 000 zł narzędzi. Łącznie marketing kosztuje 40 000 zł.
MER = 120 000 zł ÷ 40 000 zł = 3
Ten sam sklep i przychód. Zmieniamy zakres kosztów, a wynik spada z 4 do 3. Nadal nie odejmujemy kosztu towaru i pozostałych kosztów firmy, więc nie jest to miara zysku.
Blended ROAS i MER bywają używane zamiennie. Przy każdym raporcie zapisz definicję licznika i mianownika. Szerszy zakres kosztów jest tutaj świadomą konwencją analizy, nie uniwersalną różnicą między nazwami.
Jaki ROAS pokrywa koszt reklamy?
W uproszczonym modelu próg pokrycia kosztu reklamy wynosi 1 ÷ udział marży pokrycia przed reklamą. Marża pokrycia to przychód pomniejszony o towar i pozostałe koszty zmienne, zanim odejmiesz reklamę.
- Przy marży pokrycia 40% próg wynosi 2,5.
- Przy marży pokrycia 20% próg wynosi 5.
Na tym progu po reklamie zostaje zero na koszty stałe. Nie myl go z pełną rentownością firmy. Dodatkowo ROAS oparty na atrybucji nie jest dowodem przyrostowej sprzedaży.
Policz Blended ROAS i MER
Ten sam okres i waluta. To wskaźniki efektywności przychodowej, nie kalkulator zysku.
Jak przygotować raport do decyzji?
- Ujednolić przychód. Zapisz, jak traktujesz VAT, zwroty, anulacje i dostawę. Używaj spójnej podstawy kosztów.
- Rozdziel atrybucję od księgowania sprzedaży. Panel służy do diagnozy kampanii; dane sklepu i finansowe do oceny biznesu.
- Patrz na okres i sezonowość. Jednodniowy skok przychodu nie uzasadnia automatycznie trwałego podnoszenia budżetu.
- Dodaj kontekst. Nowi i powracający klienci, średni koszyk, konwersja, retencja, marża oraz przepływy pieniężne.
- Zakończ decyzją. Co testujemy, ile możemy wydać i po jakim wyniku ocenimy powodzenie?
Inspiracja merytoryczna: Akademia Tygrysa Performance e-commerce, „Tydzień 1. Dane: GTM/GA4 & E-commerce”, Maciej Frankowski i Kamil Obidziński; wątki marży, atrybucji i ekonomiki sklepu. Przykłady liczbowe oraz rozszerzenia przygotowano na potrzeby tego artykułu.
Shopify: Marketing Efficiency Ratio. Definicję MER należy zestawić z zakresem kosztów przyjętym w danej organizacji.